24小时咨询热线
0731-55683285
24小时咨询热线
0731-55683285
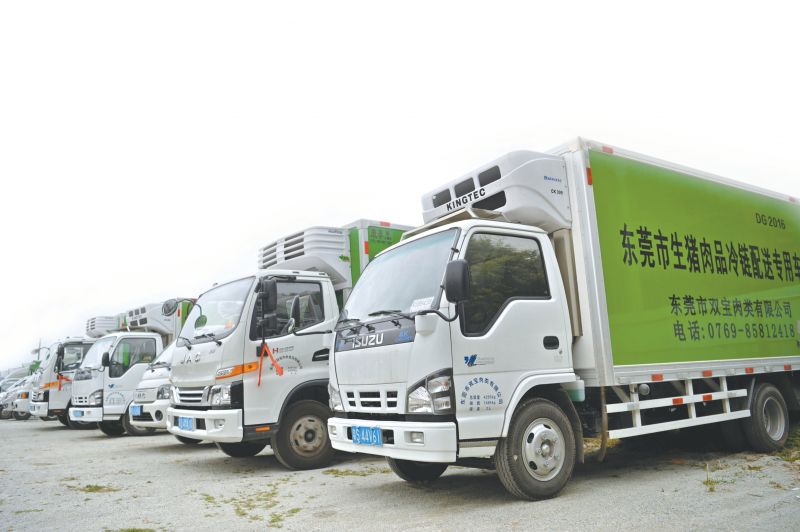
冷链行业是依托温控技术与专用设施设备,涵盖冷链仓储、冷链运输、冷链终端配送、温控装备制造、冷链信息化服务等业务板块。上游关联制冷机组、保温材料、冷藏车厢、温湿度监测软硬件,下游服务农产品流通、医药流通、食品加工、商超零售等领域,是保障食品药品安全、支撑生鲜供应链运转的基础性服务业。
冷链的本质是一套关于“温度信任”的体系——它要在时间和空间的剧烈变动中,维持一个与外部环境持续对抗的微气候,并且让这个微气候的每一个波动都可被记录、可被追溯、可被问责。这种能力,远比“把东西放冷”复杂得多。
中研普华产业研究院在《2026-2030年中国冷链行业市场前瞻与未来投资战略分析报告》中提出:中国冷链产业已经走过了以基建扩张为标志的高速增长阶段,正在进入一个由消费升级、技术赋能、产业需求与政策引导四重力量协同驱动的高质量发展周期。这个判断的深意在于,它把观察冷链行业的坐标系从“建了多少冷库”切换到了“冷链体系真正承接了多少价值”。
理解当下冷链行业的状态,需要先看清一个基本事实:基础设施的骨架已经搭起来了,但毛细血管的畅通程度远未达标。
从总量上看,中国冷库容量在过去数年间保持了稳健扩张的节奏,冷藏车保有量也呈现出加速增长态势,新能源冷藏车的渗透率更是出现了跳跃式提升。国家骨干冷链物流基地的布局已经覆盖了主要经济区域,产地预冷、低温仓储、干线运输、城市配送、末端交付的链条框架在形式上已经具备。但“形式具备”和“实质贯通”之间,横亘着一道相当宽的沟。
这道沟最直观的体现,是产地端的断链。大量农产品在采摘之后、进入冷链干线网络之前的那段时间里,处于“无温控”状态。田间地头的预冷设施覆盖不足,初级的保鲜处理、分拣分级、就地仓储能力薄弱,导致“最先一公里”成为损耗最严重的环节。
与产地端断链形成对照的,是消费端对冷链服务品质的要求在快速抬升。生鲜电商、社区团购、即时零售这些业态的成熟,把消费者的预期从“能买到”推向了“买得鲜、送得快、品质稳”。
预制菜和中央厨房模式的兴起,则在食品加工环节创造了新的冷链需求:从原料入库到成品出库,整条产线需要在不同温区之间精细切换,对温度控制的精度和连续性提出了远高于传统食品冷链的标准。医药冷链的崛起是另一个值得关注的变量。疫苗、生物制剂、体外诊断试剂这类高值货物,对温控精度的要求近乎苛刻,而且合规压力远大于普通食品,这使得医药冷链成为整个行业中技术门槛最高、利润空间也相对更厚的细分赛道。
观察冷链物流的市场规模,需要同时看到两件事:绝对体量的持续扩张,以及增长驱动力的结构性切换。
从体量上看,中国冷链物流市场已经稳定在数千亿元的量级之上,并且保持了长期的复合增长态势。食品冷链仍然是绝对的用量主体,果蔬、肉类、水产、乳制品等品类的冷链流通比例在稳步提升。但更有信息量的信号来自增量结构:医药冷链的增速显著领先于行业平均水平,跨境冷链则在“一带一路”和区域贸易协定的推动下成为新的增长极。
还有一个容易被忽视的变量:冷链服务的价值正在从“运输成本”向“商品增值”迁移。一箱经过全程冷链完好送达的优质水果,其终端售价可以显著高于同等品质但因断链而品相受损的产品。这意味着冷链投入不再是纯粹的流通费用,而是能够转化为商品溢价的价值创造环节。当这一逻辑被越来越多的产地和品牌方接受,冷链的渗透率提升就不再仅仅依赖政策推动,而是获得了内生经济动力的牵引。
根据中研普华研究院撰写的《2026-2030年中国冷链行业市场前瞻与未来投资战略分析报告》显示:
冷链物流的产业链条并不算特别长,但每一个环节的技术密度和运营复杂度都不低。
上游是设备与材料层。冷库的制冷系统、保温材料、温控IoT传感器,冷藏车的底盘、制冷机组、厢体材料,以及近年来快速崛起的储能式冷藏箱和新能源冷藏装备,构成了冷链物理基础设施的底层。这一层的技术进步对全行业的影响是基础性的:更高效的压缩机和制冷剂降低了运营能耗,更精确的温控传感器让全程可视化成为可能,新能源冷藏车的普及则在降低单位运输成本的同时回应了碳减排的监管压力。
中游是冷链服务运营层,也是产业链中价值最集中的环节。这个环节的参与者大致可以分为几类:依托快递物流底盘切入冷链的综合性物流企业,它们在干线运输和网络覆盖上有天然优势;从地产或仓储领域延伸而来的高标冷库运营商,它们擅长重资产投资和园区化管理;以及在特定品类或区域深耕的专业化冷链服务商,它们的壁垒在于对特定商品温控需求的深度理解。中游的竞争格局正在从“谁有车谁有库”向“谁的网络更智能、谁的温控更精准、谁的客户黏性更强”迁移。
下游是需求侧,食品和医药是两大支柱。食品冷链内部的分化值得关注:大宗农产品的冷链需求相对稳定且对成本敏感,而预制菜、高端生鲜、进口食品等品类的冷链需求则更看重服务品质和全程可追溯能力。医药冷链的需求则高度集中于合规性和应急响应能力,对服务商的资质门槛和质量管理体系有硬性要求。
第一个趋势是冷链的“基础设施化”。冷链正在从一项专业物流服务,演变为食品和医药流通的基础设施。这个判断的依据是:当冷链的覆盖率超过某个临界点之后,它就会像电力和自来水一样,成为商品流通的默认前提而非附加条件。生鲜电商的普及已经在推动这个临界点的到来——消费者不再把“冷链配送”当作一项特殊服务来感知,而是把它视为理所当然的交付标准。
第二个趋势是冷链网络的“下沉化”与“智能化”并行。政策层面正在推动冷链设施向县域和乡村延伸,产地冷链集配中心的建设被纳入了明确的规划目标。这不仅仅是基建投资的延伸,更是一次流通体系的重构:当产地预冷和初级仓储能力在县域层面得到补强,农产品的流通半径和销售窗口都会被显著拓宽,冷链的价值创造能力将从销地进一步向产地前移。与此同时,物联网传感器、实时温控监测、数字化溯源系统的普及,正在让冷链从“粗放式保温”走向“精细化控温”。
跨境冷链的窗口期同样值得关注。全球冷链物流服务市场的增速在未来十年内预计将保持在较高水平,亚太地区是其中规模最大、增速最快的区域。中国冷链企业在这一轮全球化中的机会,不仅在于承接进出口货物的温控运输,更在于将国内已经验证的冷链运营模式、设备标准和数字化能力向海外输出。从“产品出海”到“模式出海”的转变,是冷链行业国际化进程中更具想象力的方向。
冷链物流的价值,从来不在“冷”本身,而在于它让易腐商品跨越了时间和空间的约束,让产地的丰收能够抵达远方的餐桌而不失其鲜,让一支疫苗能够在万里之外的接种点保持效力。它是现代流通体系中少数几个既关乎商业效率、又关乎民生底线的领域之一。
中研普华产业研究院在冷链领域的持续追踪,始终围绕一个核心问题展开:这个行业在从“有冷链可用”向“冷链可靠、冷链经济、冷链可持续”演进的过程中,哪些能力会成为分水岭,哪些环节会率先完成质变。
想了解更多冷链行业干货?点击查看中研普华最新研究报告《2026-2030年中国冷链行业市场前瞻与未来投资战略分析报告》,获取专业深度解析。
3000+细分行业研究报告500+专家研究员决策智囊库1000000+行业数据洞察市场365+全球热点每日决策内参
采用猪骨与药膳经中央厨房温控瓦罐数小时慢熬,汤体醇厚温润,餐前暖胃餐后解腻,作为商务套餐的恒温高品质佐汤。...
选用优质排条经中央厨房独家酱料腌制,门店高温平底快速煎炒,外焦里嫩香浓入味,深受商圈上班族好评的高复购单品。...
每日清晨冷链直达当季绿色蔬菜与菌菇,少油轻盐快速焯炒,锁住天然清脆口感与维生素,为忙碌通勤客群注入健康活力。...
多达30余种荤素菜品恒温盛放,搭配智能数字化称量结算系统,自主夹取称重,8至12秒极速结算,荤素自由随心搭配。...
Copyright © 2015-2026 一分快3股份有限公司 版权所有 专注高周转中式现炒快餐与商务便当连锁运营 地址:湖南省湘潭市韶山市清溪镇英雄路


 QQ:8555569600
 0731-55683285

 返回顶部